Primero: ¿qué es USDC?
USDC es una stablecoin, es decir, un activo digital diseñado para mantener un valor cercano a 1 dólar estadounidense.
Por ejemplo:
100 USDC ≈ 100 USD
USDC funciona de manera digital y puede enviarse y recibirse utilizando redes blockchain compatibles.
👉 ¿Qué es una stablecoin y por qué millones la usan?
¿Y qué es una cuenta bancaria en dólares?
Es una cuenta ofrecida por una institución bancaria cuyo saldo está denominado directamente en dólares estadounidenses.
Dependiendo del banco y del país, puede utilizarse para:
guardar dólares
recibir transferencias
realizar pagos
enviar dinero
retirar fondos
La diferencia fundamental es que ese dinero forma parte del sistema bancario tradicional.
USDC, en cambio, es un activo digital.
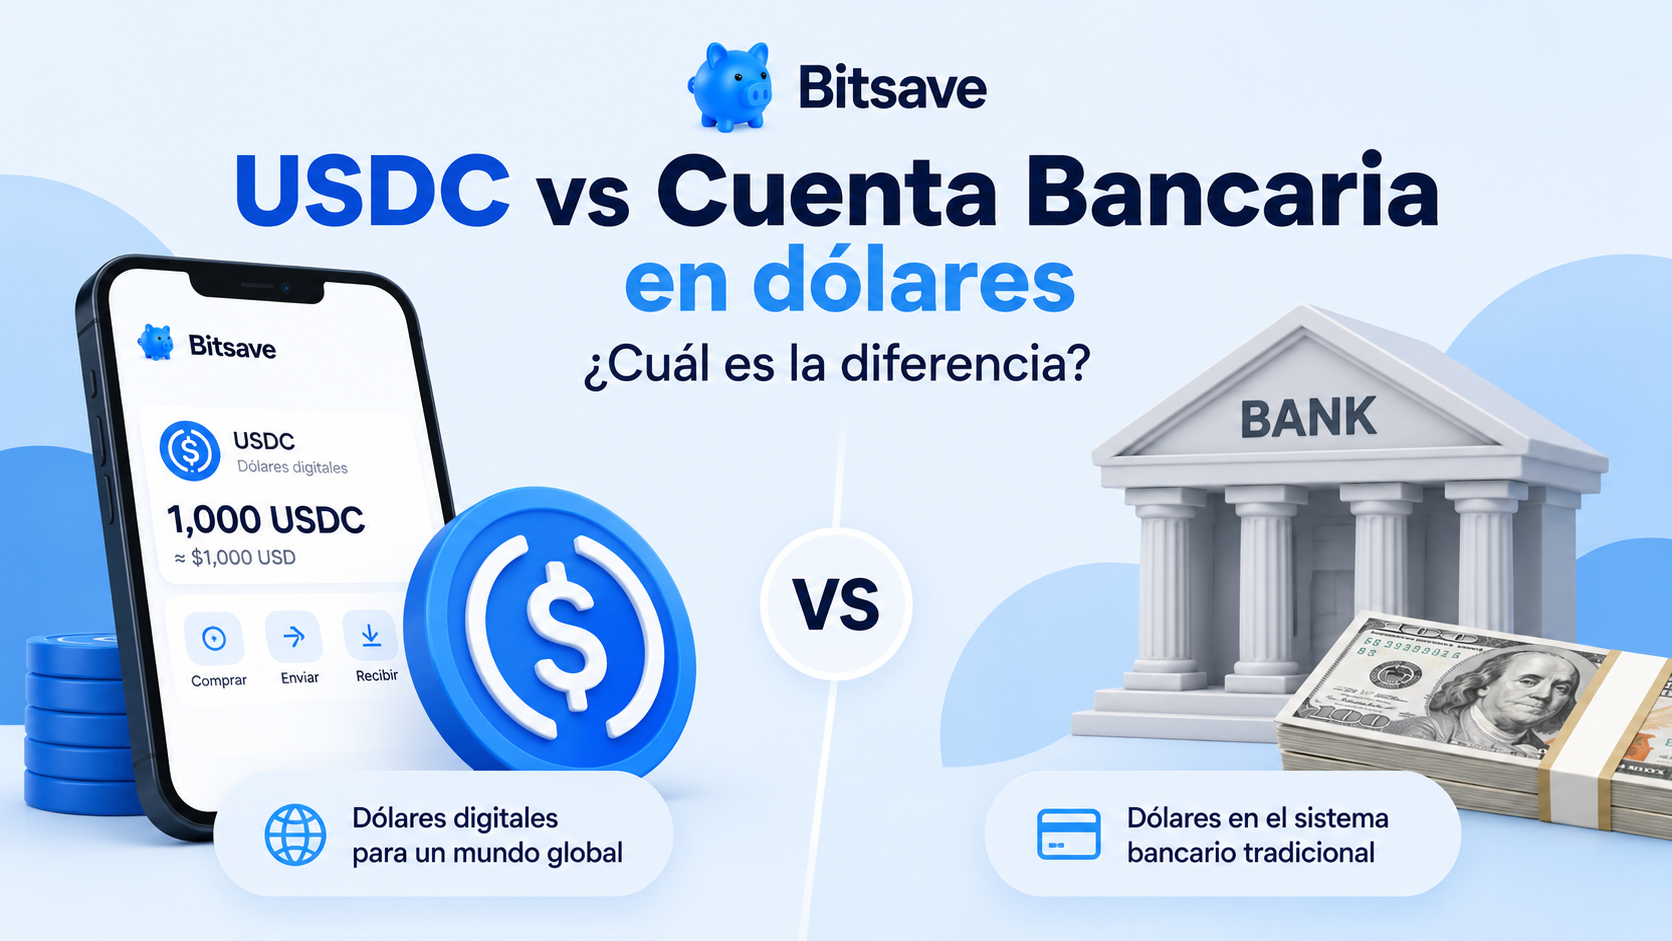
USDC vs cuenta bancaria en dólares
USDC | Cuenta bancaria en USD | |
|---|---|---|
¿Qué tienes? | Un activo digital vinculado al dólar | Saldo bancario denominado en dólares |
Valor | Busca mantenerse cerca de 1 USD | 1 USD es 1 USD |
Infraestructura | Blockchain | Sistema bancario |
Transferencias | Mediante redes compatibles | Mediante redes bancarias |
Disponibilidad de la red | Blockchain opera 24/7 | Depende del banco y del tipo de operación |
Dónde lo administras | Wallet o plataforma compatible | Cuenta bancaria |
Riesgos | Stablecoin, plataforma, custodia y tecnología | Banco y sistema financiero aplicable |
Diferencia 1: USDC no es un dólar depositado en tu banco
Esta es probablemente la diferencia más importante.
Aunque 1 USDC busca mantener un valor cercano a $1 USD, USDC no es lo mismo que tener un dólar depositado en una cuenta bancaria a tu nombre.
Es un activo digital emitido por una entidad privada y diseñado para mantener paridad con el dólar.
Por eso es importante entender qué estás comprando.
Diferencia 2: cómo se mueve tu dinero
Una cuenta bancaria utiliza infraestructura bancaria.
Esto puede involucrar:
bancos
sistemas de pagos
bancos intermediarios en operaciones internacionales
horarios o días de procesamiento dependiendo de la transferencia
USDC utiliza blockchain.
Las redes blockchain funcionan 24 horas al día, 7 días a la semana.
Esto permite transferir USDC entre wallets compatibles incluso durante fines de semana.
Eso no significa que todas las plataformas permitan comprar, vender o retirar fondos 24/7; esas operaciones también dependen del proveedor que utilices.
👉 Cómo funciona una transferencia con crypto explicado fácil
Diferencia 3: enviar dinero internacionalmente
Aquí los dólares digitales pueden resultar especialmente interesantes.
Imagina que una persona tiene USDC en México y quiere enviarlo a una wallet compatible de una persona en otro país.
La transferencia puede realizarse utilizando blockchain sin que la red necesite saber si es:
México → Estados Unidos
o
México → Argentina
La blockchain es una infraestructura global.
En una transferencia bancaria internacional, en cambio, pueden intervenir distintas instituciones dependiendo del origen y destino.
Diferencia 4: acceso
Abrir una cuenta bancaria denominada en dólares puede ser sencillo en algunos países y más complicado en otros.
Puede depender de:
dónde vives
qué banco utilizas
requisitos de apertura
productos disponibles en tu país
Los dólares digitales ofrecen otra forma de obtener exposición al dólar utilizando una plataforma compatible desde el celular.
Diferencia 5: los riesgos no son iguales
Que USDC busque mantener un valor cercano al dólar no significa que tenga exactamente los mismos riesgos que una cuenta bancaria.
Con USDC debes considerar factores como:
el emisor de la stablecoin
las reservas que la respaldan
la plataforma donde la administras
la custodia
la red blockchain utilizada
Una cuenta bancaria tiene otros riesgos, protecciones y reglas que dependen de la institución y del país.
Por eso no deberían considerarse productos idénticos.
👉 ¿Qué tan seguro es ahorrar en dólares digitales?
Entonces, ¿cuál es mejor?
No necesariamente existe uno "mejor".
Depende de lo que necesites.
Una cuenta bancaria en dólares puede tener sentido si:
Quieres mantener dólares dentro del sistema bancario tradicional y tienes acceso a una cuenta que se adapte a tus necesidades.
USDC puede resultar interesante si:
Quieres administrar dólares digitales, utilizar infraestructura blockchain o mover activos digitalmente entre wallets compatibles.
Incluso hay personas que utilizan ambas alternativas.
¿Y qué pasa si el dólar sube frente al peso?
Esta parte es importante.
Tanto una cuenta denominada en dólares como USDC buscan darte exposición al valor del dólar frente al peso, aunque no son el mismo producto.
Por ejemplo, imagina:
100 USD × $18 MXN = $1,800 MXN
Si después el dólar pasa a:
100 USD × $20 MXN = $2,000 MXN
La cantidad de dólares no aumentó.
Lo que cambió fue su valor expresado en pesos.
Lo mismo puede ocurrir en sentido contrario si el dólar baja.
👉 ¿Qué pasa con tus dólares digitales si cambia el tipo de cambio?
¿Por qué algunas personas utilizan dólares digitales?
Porque permiten combinar dos conceptos:
exposición al dólar + infraestructura digital.
Esto puede ser útil para personas que quieren:
diversificar sus ahorros
administrar activos desde el celular
realizar transferencias digitales
utilizar blockchain
mantener parte de su dinero vinculada al dólar
¿Cómo entra Bitsave?
Bitsave busca hacer sencillo el acceso a dólares digitales y otros activos disponibles en la plataforma.
La idea es que no tengas que entender toda la tecnología que existe detrás para comenzar a construir tu ahorro.
Desde una sola aplicación puedes administrar tus activos y decidir cómo quieres distribuir tu dinero de acuerdo con tus objetivos.
Conclusión
USDC y una cuenta bancaria en dólares no son lo mismo.
Una cuenta bancaria en dólares pertenece al sistema bancario tradicional.
USDC es un activo digital diseñado para mantener un valor cercano al dólar y que puede moverse mediante blockchain.
Los dos pueden darte exposición al dólar, pero funcionan con infraestructuras, reglas y riesgos diferentes.
Entender esa diferencia es mucho más importante que simplemente preguntarse cuál es mejor.
También te puede interesar
¿Qué tan seguro es ahorrar en dólares digitales?
USDC vs USDT: ¿cuál es la diferencia?
Dólares físicos vs dólares digitales: ¿cuál es la diferencia?
¿Qué pasa con tus dólares digitales si cambia el tipo de cambio?